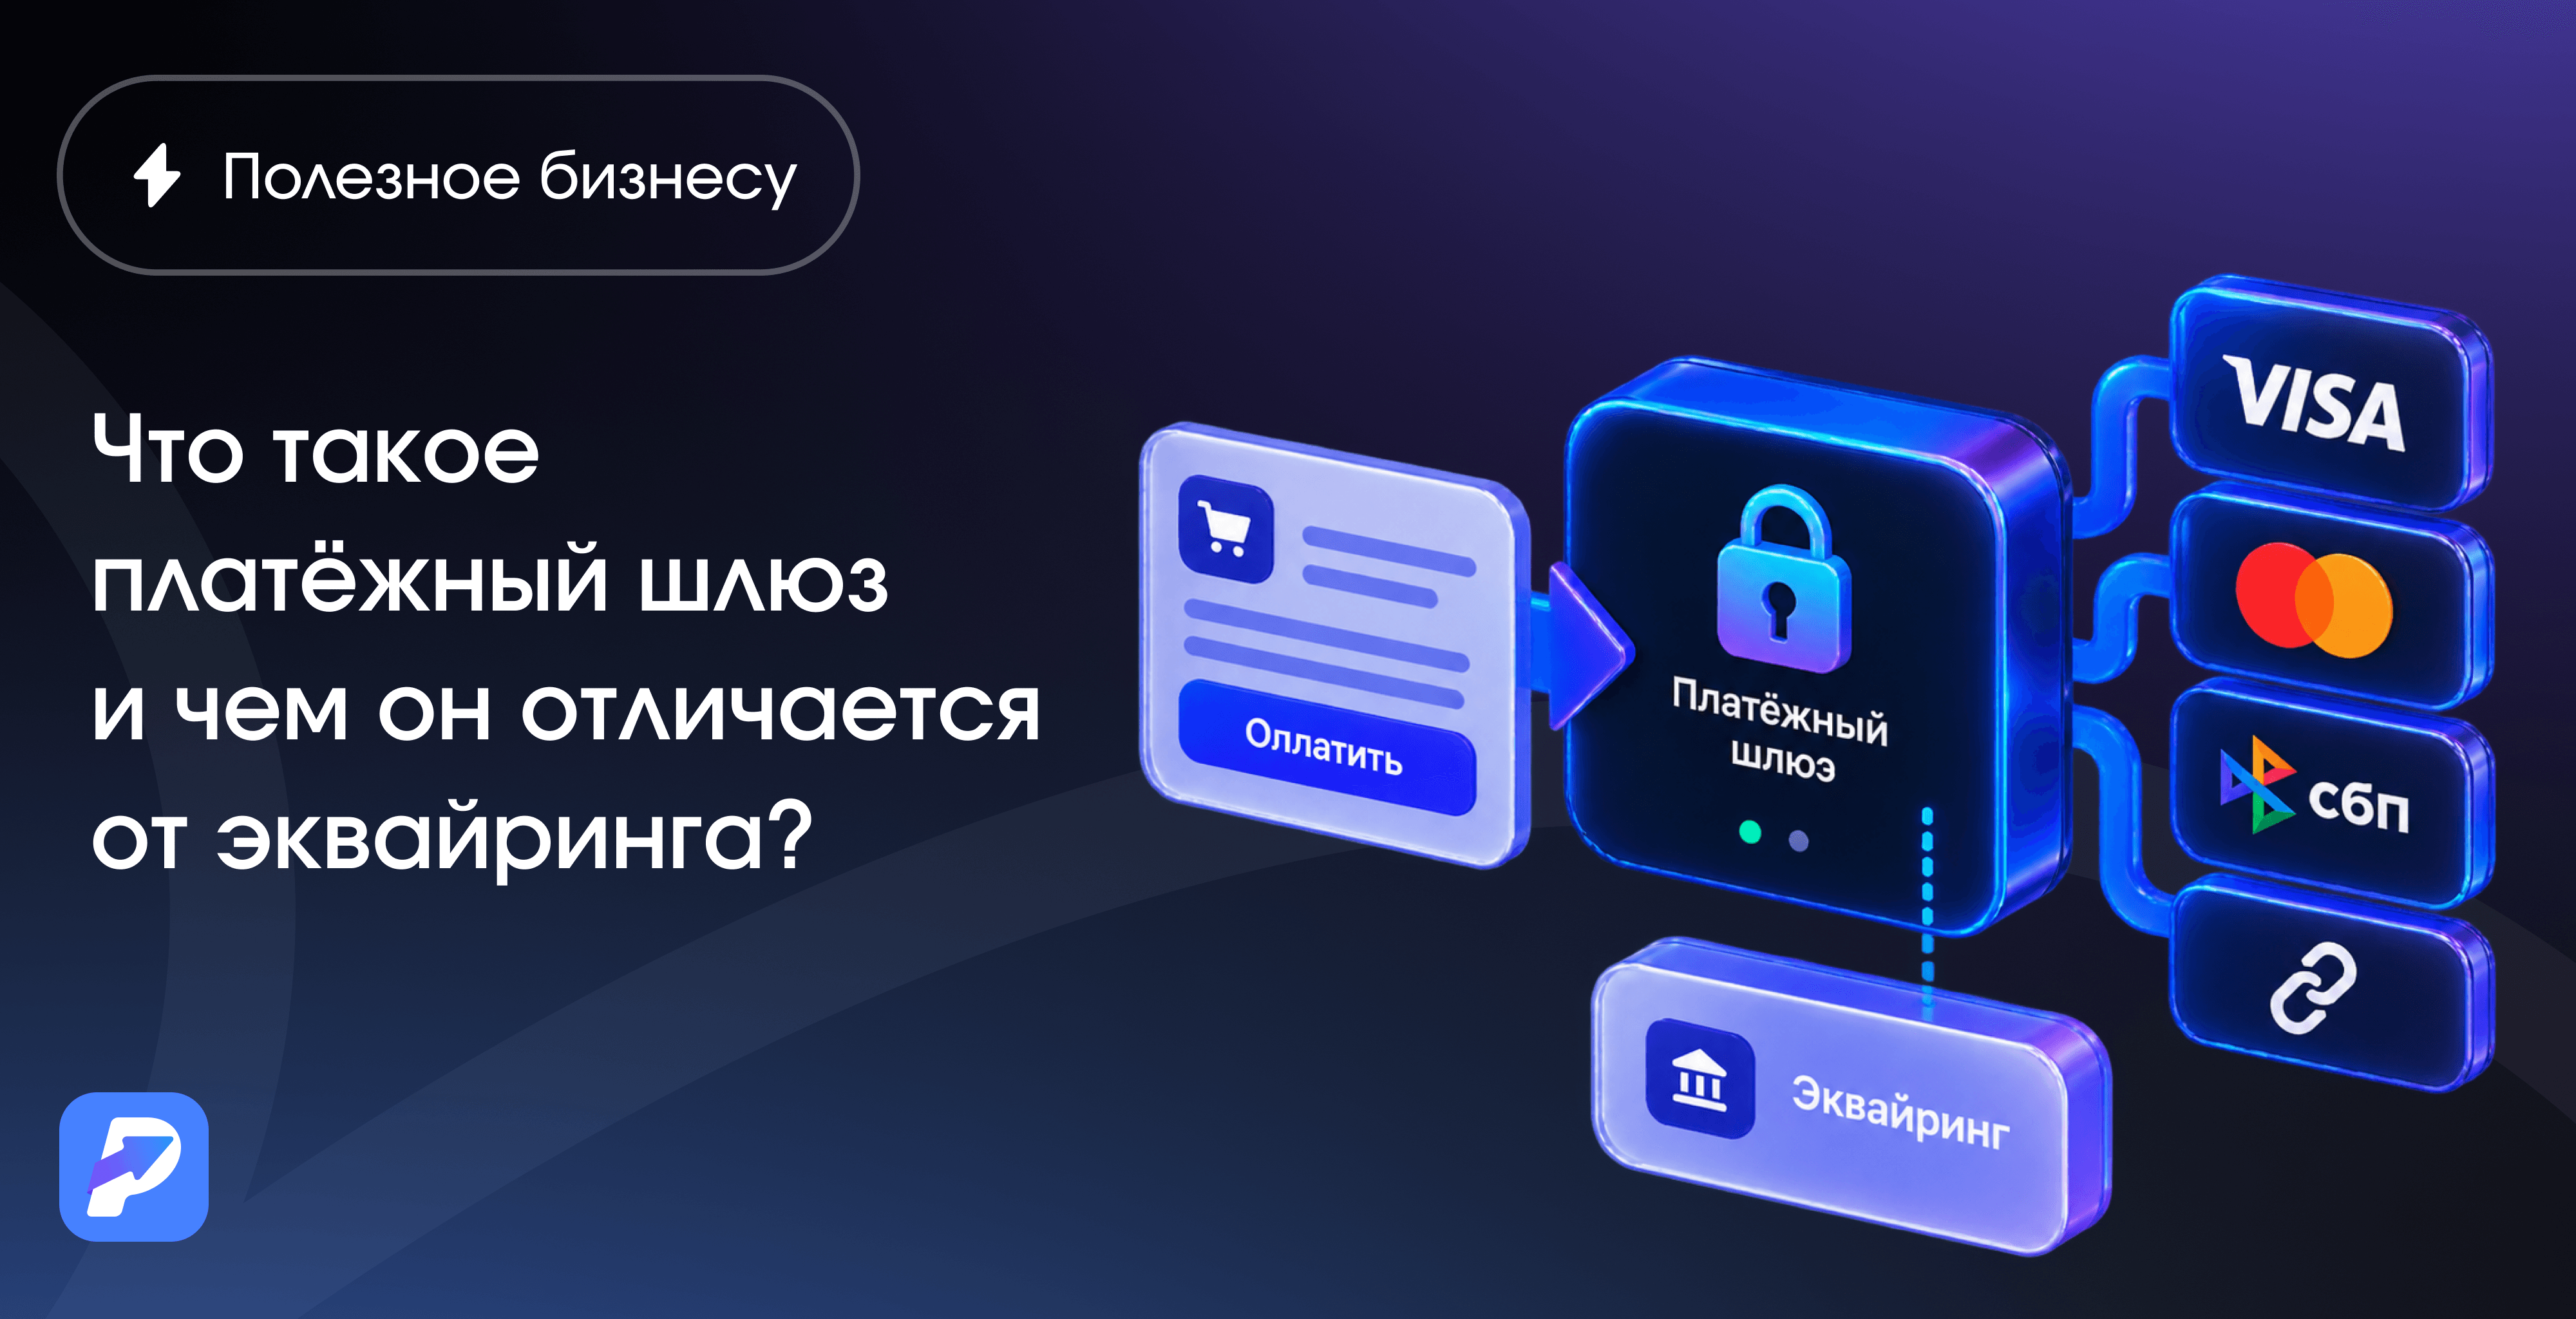
Разработчик бота, фрилансер или владелец сервиса подписок рано или поздно сталкивается с понятиями «платёжный шлюз» и «эквайринг». Их часто путают, хотя они отвечают за разные части оплаты. Разберём простыми словами, что делает каждый из них, чем они отличаются и как связаны между собой.
Что такое платёжный шлюз
Платёжный шлюз — это технология, которая передаёт данные об оплате между сайтом или приложением и платёжными системами. Он получает запрос от покупателя, защищает информацию о платеже и отправляет её дальше для обработки.
Сам шлюз не хранит деньги и не переводит их продавцу. Его задача — безопасно передать данные, получить ответ и сообщить результат. Покупатель может увидеть подтверждение оплаты или сообщение об ошибке.
Разработчик подключает шлюз с помощью API, инструмента для обмена данными между сервисами. Например, покупатель нажимает кнопку оплаты, сайт отправляет запрос, а затем получает статус операции. Весь процесс занимает несколько секунд, хотя внутри в нём участвуют разные системы.
Функции платёжного шлюза
У платёжного шлюза несколько основных задач:
- Принимать запросы. Получать данные об оплате с сайта, из приложения или бота.
- Защищать информацию. Передавать платёжные данные в зашифрованном виде, чтобы снизить риск их перехвата.
- Направлять запросы. Передавать информацию в нужную платёжную систему или банк в зависимости от способа оплаты и настроек сервиса.
- Возвращать результат. Сообщать продавцу, прошла ли оплата, была ли отклонена или требует дополнительной проверки.
Шлюз также может помогать обрабатывать разные способы оплаты через единый интерфейс. Это удобно для разработчика: не нужно отдельно создавать всю логику для каждого метода, если провайдер уже поддерживает их в рамках одного решения.
Что делает эквайринг?
Эквайринг — это услуга, которая позволяет продавцу принимать безналичную оплату. Её предоставляет банк-эквайер или платёжный сервис, работающий с банками-партнёрами.
Если шлюз передаёт данные об операции, то эквайринг обеспечивает её проведение. Когда покупатель оплачивает товар картой, запрос проходит проверку, после чего операция может быть одобрена. Деньги переводятся продавцу по условиям подключённого сервиса за вычетом комиссии.
При прямом подключении эквайринга продавец заключает договор с банком. В нём указывают комиссию, сроки зачисления средств и другие условия. Сам по себе платёжный шлюз не заменяет такую услугу: он отвечает за техническую передачу данных, а не за расчёты с продавцом.
Шлюз и агрегатор: в чём разница
Платёжный агрегатор объединяет несколько возможностей в одном решении. Он предоставляет технические инструменты для обработки платежей и организует доступ к их проведению через банки или других партнёров. Поэтому продавцу не всегда нужно отдельно подключать шлюз и договариваться с банком.
Для небольшого онлайн-бизнеса такой вариант может быть удобнее. Продавец взаимодействует с одним провайдером, а тот помогает организовать приём платежей. Требования к подключению и набор доступных услуг зависят от конкретного сервиса.
Термин PSP (поставщик платёжных услуг) тоже часто используют для обозначения подобных решений. Такой провайдер может объединять техническую обработку платежей, связь с банками и другие необходимые инструменты. Однако состав услуг у разных PSP отличается, поэтому его стоит уточнять перед подключением.
Почему эти понятия часто путают
Для покупателя процесс выглядит просто: он нажимает кнопку, оплачивает заказ и получает подтверждение. При этом за одной кнопкой могут стоять разные инструменты.
Платёжный шлюз передаёт данные, эквайринг обеспечивает проведение операции, а агрегатор объединяет необходимые услуги в одном решении. При этом некоторые провайдеры предлагают сразу несколько компонентов, поэтому со стороны клиента разница почти незаметна.
Понимание этих различий помогает разобраться в условиях подключения. Если сервис предлагает только шлюз, стоит уточнить, кто будет обеспечивать проведение платежей. Если провайдер предоставляет полный набор услуг, он может выступать агрегатором или PSP.
Почему это важно для небольшого бизнеса?
Выбор между прямым эквайрингом и готовым платёжным решением влияет на сроки и сложность подключения. При работе напрямую с банком продавцу нужно выполнить его требования и пройти проверку. Конкретные условия зависят от банка и особенностей бизнеса.
Агрегатор или PSP может упростить процесс: продавец получает доступ к необходимым инструментам через одного провайдера. Это удобно для небольших проектов, фрилансеров и разработчиков ботов. При этом требования к продавцу всё равно зависят от условий сервиса.
Важно учитывать не только комиссию, но и стабильность работы платёжной инфраструктуры. Ошибки при передаче данных, проблемы с соединением или сбои между системами могут помешать завершить оплату.
Для приёма онлайн-платежей удобно подключить platega. Сервис выдерживает пиковые нагрузки и оперативно реагирует на возникающие проблемы. Статусы операций и историю платежей можно отслеживать в личном кабинете. Подключение занимает от 24 часов после прохождения необходимых этапов. Специалисты помогают с настройкой интеграции и сопровождают проект после запуска.
Подробнее об условиях можно узнать на platega.io.
Вывод: что необходимо бизнесу?
Платежный шлюз и эквайринг решают разные задачи. Шлюз отвечает за передачу данных между сайтом, приложением или ботом и платежной системой. Эквайринг обеспечивает проведение операции и перевод денег продавцу. Агрегатор и PSP объединяют эти функции в одном решении. Понимание разницы помогает разобраться в условиях подключения и выбрать подходящий вариант.
Для небольшого бизнеса удобнее работать через одного провайдера, который закрывает техническую часть и расчеты. Это сокращает сроки подключения и снижает нагрузку на команду. При выборе стоит учитывать не только комиссию, но и стабильность работы, скорость зачисления и качество поддержки. Тогда платежи проходят без сбоев, а продавец может сосредоточиться на развитии проекта.
Дата публикации: 9 октября 2026, 18:00 (МСК)
Дата обновления: 9 октября 2026, 18:00 (МСК)
Автор: platega team
Издатель: platega